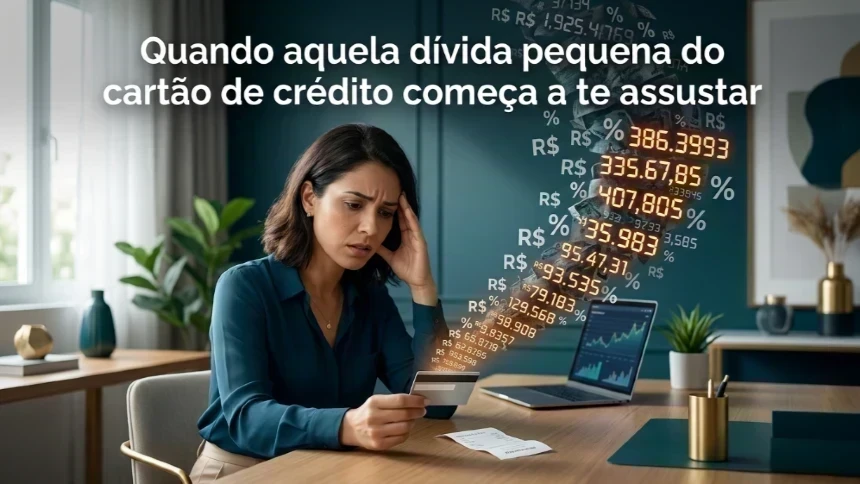


Você olha para a fatura do cartão e pensa que não é tanto assim. Talvez sejam algumas compras que escaparam do planejamento, uma conta inesperada ou simplesmente aquele mês em que tudo parece ter acontecido ao mesmo tempo. O problema é que o rotativo do cartão de crédito pode transformar uma dívida pequena em algo que começa a ocupar espaço demais na sua cabeça.
E talvez a parte mais assustadora nem seja o valor inicial. É perceber, algumas semanas depois, que você pagou, tentou organizar, fez tudo parecer normal... e mesmo assim a dívida continua ali.
É nesse momento que muita gente sente aquela mistura estranha de ansiedade, cansaço emocional e sobrecarga. Você abre o aplicativo do banco sem precisar. Olha o saldo. Fecha. Depois abre novamente. Como se alguma coisa pudesse ter mudado sozinha.
Não mudou.
Mas entender o que está acontecendo pode mudar a forma como você reage.
Rotativo do cartão de crédito: o pequeno valor que começa a crescer
O rotativo do cartão de crédito entra em cena quando você não paga integralmente a fatura e o saldo restante passa a ser financiado. Em outras palavras, aquela parte que parecia apenas um pedaço da conta que ficaria para depois começa a carregar custos financeiros.
É aí que aparece uma das armadilhas mais silenciosas das finanças pessoais: o valor que parecia administrável pode deixar de ser apenas uma compra e se transformar em uma dívida.
Imagine uma pessoa que recebeu uma fatura acima do esperado. Ela não consegue pagar tudo, mas consegue pagar uma parte. Naquele momento, talvez pense: tudo bem, no próximo mês eu resolvo.
Essa frase parece inofensiva.
O problema é que o próximo mês também chega com aluguel, supermercado, combustível, contas da casa e outras despesas. Se uma nova fatura aparece junto com o saldo anterior e os encargos, o espaço para respirar diminui.
Para acompanhar melhor os gastos, algumas pessoas usam ferramentas simples, como um caderno de controle financeiro, não para complicar a rotina, mas para enxergar aquilo que o aplicativo do banco muitas vezes mostra apenas como números soltos.
O que parecia uma exceção pode virar rotina
O perigo não está apenas em uma fatura alta. Está na repetição.
Uma vez você paga menos. Depois parcela uma compra. Em seguida usa o cartão para cobrir uma despesa que não cabia no orçamento. Quando percebe, o limite que antes representava liberdade começa a funcionar como uma extensão permanente da renda.
E existe uma diferença importante aqui: limite disponível não significa dinheiro disponível.
Essa percepção simples pode mudar completamente a maneira como você olha para o cartão.
Por que os juros compostos fazem a dívida parecer maior do nada?
Para entender por que o rotativo do cartão de crédito pode ficar tão pesado, pense nos juros compostos de uma maneira bem simples: o valor devido pode crescer e, conforme o tempo passa, os encargos também entram na conta.
Você não precisa dominar matemática financeira para entender a lógica. Imagine uma bola de neve descendo uma ladeira. No começo, ela é pequena. Conforme continua se movimentando, vai acumulando mais neve.
Com uma dívida prolongada, a lógica do crescimento pode produzir uma sensação parecida.
O que começou com uma compra de algumas centenas de reais pode se tornar muito mais difícil de resolver quando permanece aberto por meses, especialmente se novas compras continuam sendo feitas.
É por isso que olhar apenas para o valor original da compra pode enganar. A pergunta mais importante não é somente quanto você gastou, mas quanto essa dívida está custando para permanecer aberta.
O problema de pensar apenas na parcela
Existe outra armadilha emocional bastante comum: olhar somente para a parcela.
Uma compra de valor alto pode parecer tranquila quando dividida em várias vezes. O cérebro tende a reagir de maneira diferente diante de uma pequena parcela mensal do que diante do preço total.
Só que várias parcelas pequenas podem ocupar uma parte importante da renda.
Quando isso acontece repetidamente, surge aquele sentimento de que o dinheiro desaparece antes mesmo de chegar ao fim do mês.
Um aplicativo de controle financeiro pode ajudar justamente nesse ponto, porque permite reunir compromissos e visualizar quanto da renda futura já está comprometida.
Não é sobre viver olhando números o dia inteiro. É sobre parar de ser surpreendido por eles.
Quando a dívida começa a mexer com a cabeça
Existe um momento em que a dívida deixa de ser apenas financeira.
Ela começa a aparecer no pensamento.
Você está preparando o café e lembra da fatura. Está trabalhando e pensa no limite. Deita para dormir e lembra que ainda precisa pagar aquela conta. Abre o celular sem motivo e, quase automaticamente, entra no aplicativo do banco.
É um tipo de cansaço difícil de explicar porque, aparentemente, nada aconteceu naquele minuto.
Mas aconteceu.
Seu cérebro está tentando resolver um problema que continua aberto.
Essa sensação de sobrecarga pode fazer com que algumas pessoas adotem justamente o comportamento que piora a situação: evitar olhar.
Não abrir a fatura parece aliviar por alguns minutos. Não conferir o saldo dá uma sensação temporária de distância. Só que a dívida continua existindo, mesmo quando você não olha para ela.
O falso alívio de deixar para depois
Talvez você conheça esse pensamento: depois eu vejo isso.
Depois eu organizo.
Depois eu pago.
Depois eu paro de usar o cartão.
O problema é que o depois nunca chega sozinho. Ele precisa ser transformado em uma decisão concreta.
Quando você finalmente olha para a situação, pode descobrir que o valor ficou maior justamente porque o tempo passou.
Por isso, enfrentar a dívida cedo costuma ser mais inteligente do que esperar sentir coragem. Você não precisa estar emocionalmente preparado para começar. Precisa apenas dar o primeiro passo.
Até pequenas mudanças de rotina podem ajudar. Um cofrinho digital, por exemplo, pode ser usado para separar pequenas quantias destinadas a despesas futuras e reduzir a necessidade de recorrer ao cartão em momentos inesperados.
Como impedir que uma dívida pequena saia do controle
A primeira atitude é parar de tratar a dívida como algo abstrato. Coloque o número diante de você.
Veja quanto está sendo devido, quais são os encargos envolvidos e quais compromissos já estão previstos para os próximos meses. A clareza pode ser desconfortável no começo, mas a falta dela costuma ser ainda pior.
1. Pare de aumentar o problema
Se o cartão está sendo usado para pagar uma dívida que já existe, o primeiro objetivo deve ser interromper esse ciclo. Continuar fazendo novas compras enquanto tenta quitar o saldo antigo pode dificultar bastante a recuperação.
2. Descubra o tamanho real da dívida
Não olhe somente para o valor de uma parcela. Some o que já está comprometido e observe o impacto sobre sua renda mensal.
Às vezes, a pessoa acredita que tem apenas uma dívida de R$ 300, mas possui outras parcelas e compras futuras que fazem o orçamento real ser muito maior.
3. Priorize a dívida mais cara
Quando existem diferentes compromissos financeiros, faz sentido entender quais deles possuem os maiores custos. O crédito rotativo costuma exigir atenção especial justamente por seu potencial de encarecimento.
4. Evite decisões feitas no impulso
Quando a ansiedade aumenta, é comum buscar uma solução imediata. Mas uma nova dívida feita apenas para esconder a anterior pode criar outro problema.
Antes de contratar qualquer crédito, compare o custo total, leia as condições e entenda exatamente quanto será pago ao final.
5. Faça um plano que caiba na vida real
Um planejamento que deixa zero reais para supermercado, transporte ou pequenos imprevistos provavelmente não vai durar.
O melhor plano não é aquele que parece perfeito no papel. É aquele que você consegue manter mesmo em uma semana difícil.
O que muda quando você começa a enxergar o cartão de outra maneira
Talvez o cartão nunca tenha sido o verdadeiro problema.
Talvez o problema tenha sido a sensação de que ele poderia resolver qualquer aperto rapidamente.
Quando você passa a enxergar o cartão como uma ferramenta de pagamento, e não como renda adicional, algumas escolhas começam a ficar diferentes.
Você pensa duas vezes antes de parcelar. Confere se a compra realmente cabe no orçamento. Percebe quando está usando o limite para compensar uma renda que não está sendo suficiente.
E, principalmente, começa a perceber os sinais antes de a dívida ficar grande.
Esse é um ponto importante porque recuperar o controle financeiro não acontece necessariamente em uma grande virada. Muitas vezes acontece em pequenas decisões silenciosas.
É cancelar uma compra que não era necessária.
É olhar a fatura mesmo quando você não quer.
É deixar o cartão em casa em um dia específico.
É transferir uma pequena quantia antes de gastar.
É admitir para si mesmo que aquela estratégia não está funcionando mais.
Você não precisa resolver tudo hoje
Existe uma diferença enorme entre não resolver ainda e desistir.
Se você percebeu que o rotativo do cartão de crédito está comprometendo sua tranquilidade, não precisa transformar isso em uma promessa impossível de quitar tudo imediatamente.
Comece entendendo.
Depois organize.
Em seguida, corte o que estiver alimentando a dívida.
Então procure uma alternativa que faça sentido para sua realidade e acompanhe o resultado.
O dinheiro pode ser um assunto cansativo porque ele aparece em quase tudo. Na comida, na casa, nos filhos, no trabalho, nos planos e até nos momentos em que você gostaria simplesmente de descansar.
Por isso, cuidar das finanças também pode ser uma forma de cuidar da própria tranquilidade.
Não existe vergonha em perceber que perdeu o controle por algum tempo. Vergonha seria acreditar que não há nada a fazer e continuar repetindo o mesmo caminho.
Abra sua fatura hoje. Não amanhã, não depois do próximo pagamento. Hoje. Descubra o valor real, interrompa o que está aumentando a dívida e escolha uma primeira ação concreta. Você não precisa resolver a vida inteira agora. Precisa apenas parar de deixar o problema crescer no escuro.
Quando o cartão deixa de ser praticidade e vira peso
Talvez você tenha chegado até aqui porque viu uma situação que parecia familiar.
Uma compra pequena.
Uma fatura um pouco maior.
Um pagamento incompleto.
Uma promessa de resolver no mês seguinte.
E então outra conta apareceu.
É assim que muitas dívidas começam. Não com uma grande decisão irresponsável, mas com uma sequência de pequenas escolhas feitas em momentos em que você estava cansado, preocupado ou simplesmente tentando fazer o mês caber.
Entender o rotativo do cartão de crédito não apaga a dívida. Mas pode devolver uma coisa que parecia ter desaparecido: a sensação de que você consegue enxergar o caminho.
E talvez seja disso que você mais precise agora.
Não de uma solução perfeita.
Não de uma promessa rápida.
Apenas de clareza suficiente para dar o próximo passo.
Porque uma dívida pode crescer em silêncio.
Mas o controle também pode começar assim.
Em silêncio.
Com uma decisão pequena.
E, desta vez, consciente.
FAQ forte — Rotativo do cartão de crédito
1. Por que uma dívida pequena no cartão de crédito pode crescer tão rápido?
Porque o saldo que não é pago integralmente pode entrar no crédito rotativo e sofrer juros e encargos. O problema aumenta quando a dívida permanece por vários meses ou quando novas compras continuam sendo feitas no mesmo cartão.
2. O que acontece quando eu pago apenas uma parte da fatura?
O valor restante não desaparece. Ele pode ser financiado e gerar novos custos. Por isso, pagar apenas uma parte da fatura pode dar uma sensação de alívio naquele momento, mas aumentar o valor que você terá de enfrentar depois.
3. O rotativo do cartão usa juros compostos?
Na prática, o crescimento de uma dívida pode fazer os encargos se acumularem sobre um saldo que já aumentou. É justamente essa dinâmica que faz uma dívida aparentemente pequena ficar muito mais pesada com o passar do tempo.
4. Quanto tempo uma dívida de cartão pode levar para ficar grande?
Não existe um prazo único, porque depende do valor devido, das taxas, dos pagamentos realizados e de novas compras. Porém, quanto mais tempo uma dívida cara permanece aberta, maior tende a ser o impacto financeiro.
5. Vale a pena continuar usando o cartão enquanto estou pagando uma dívida?
Se o cartão já está comprometido, continuar fazendo novas compras pode dificultar bastante a quitação. O ideal é primeiro entender o tamanho da dívida e evitar aumentar o saldo enquanto você reorganiza o orçamento.
6. Qual é o primeiro passo para sair do rotativo do cartão?
O primeiro passo é parar e descobrir o valor real da dívida. Confira a fatura, o saldo pendente, os encargos e quanto do seu orçamento já está comprometido. Sem essa visão, fica muito mais difícil tomar uma decisão eficiente.
7. Pagar o mínimo da fatura é uma boa estratégia?
O pagamento mínimo pode evitar algumas consequências imediatas, mas não significa que a dívida foi resolvida. O saldo restante pode continuar gerando custos. Por isso, é importante entender exatamente o que acontecerá com o valor que ficou pendente.
8. Como evitar que o cartão de crédito vire uma bola de neve?
Uma das principais medidas é tratar o limite como meio de pagamento, e não como renda extra. Também ajuda acompanhar as parcelas, evitar novas compras enquanto existe uma dívida cara e manter uma reserva para despesas inesperadas.
9. É melhor renegociar uma dívida do cartão?
Pode ser uma alternativa quando o custo da dívida atual está comprometendo o orçamento. Antes de aceitar qualquer proposta, compare o valor total que será pago, o prazo e as condições. Uma parcela menor nem sempre significa uma dívida mais barata.
10. Como saber se o cartão está comprometendo minha vida financeira?
Um sinal importante é quando a renda chega e grande parte dela já está comprometida com parcelas e faturas. Outro alerta é usar o cartão para pagar despesas básicas porque o dinheiro disponível acabou. Quando isso vira rotina, é hora de rever o orçamento.
11. Uma dívida de cartão de crédito significa que eu fracassei financeiramente?
Não. Dívidas podem surgir por imprevistos, perda de renda, falta de planejamento ou simplesmente por um período em que as despesas ficaram maiores que os ganhos. O mais importante é reconhecer o problema e agir antes que ele cresça ainda mais.
12. Como parar de sentir ansiedade por causa da dívida do cartão?
Evitar olhar para a dívida costuma aumentar a sensação de perda de controle. Comece colocando tudo no papel: quanto deve, quanto ganha, quais despesas são essenciais e quais pagamentos podem ser reorganizados. Clareza transforma um problema assustador em decisões concretas.
Aproveite para explorar
outros conteúdos relacionados e aprofundar seu conhecimento — cada leitura pode ser um passo importante na sua jornada de bem-estar.
Continue navegando pelo blog e descubra mais dicas práticas para cuidar da sua mente, do seu corpo e da sua qualidade de vida.
CLT Endividado: Como Sair das Dívidas Mesmo Ganhando Pouco
Como Criar um Plano de Vida Financeiro Aos 40
Quanto Custa Manter um Carro em 2026?